人工智能深入参与银行业务
2026年前6个月,越南非现金支付交易量同比增长34.28%,交易额增长12.24%。多家银行已深度应用人工智能,使其从辅助工具转变为日益深入参与金融各个环节,涵盖数据分析、个性化服务、欺诈识别及风险管理等领域。
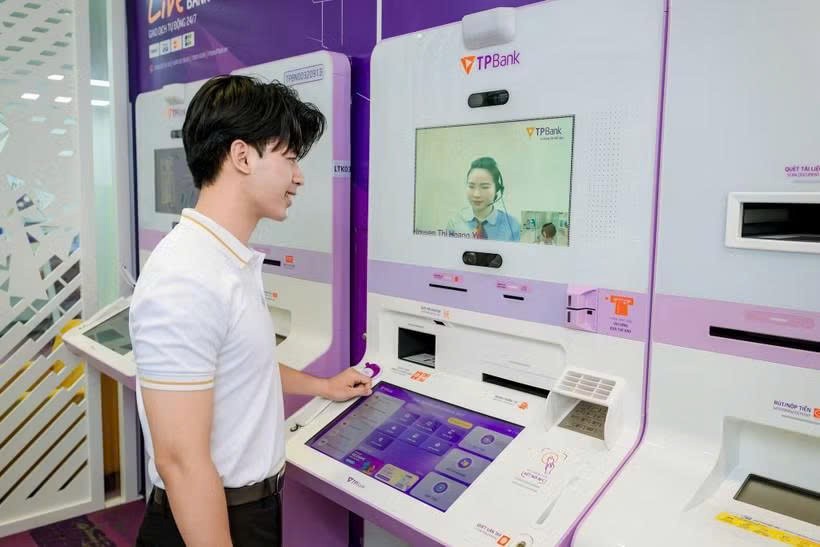
在越南外贸股份商业银行(Vietcombank),该行自2026年8月起启动“单一数据平台”(One Data Platform - ODP)项目,旨在构建高级报告与数据分析能力,为人工智能及机器学习的广泛应用奠定坚实基础。与此同时,先锋股份商业银行(TPBank)将人工智能与大数据及实时分析系统深度融合,实现交易的实时监控、异常行为的早期识别以及金融风险的精准防范。
人工智能在行为分析与交易控制中的应用表明,该技术正在更深入地参与到直接影响保障客户资产安全的关键环节,从而对风险管理、监督及人工干预能力提出了更明确的要求。
掌握控制权
越南国家银行于2026年9月30日颁布第53号《通知》(自2026年11月15日起生效)。值得注意的是,《通知》明确了按风险等级对人工智能系统进行分类,其中划定高风险组包括:自动执行超过特定门槛的支付交易,或自动决定批准5000万元以上授信额度的人工智能系统。
对于自动执行支付交易的人工智能,客户与单位须事先达成协议;客户有权主动暂停或取消授权人工智能进行自动支付。同时,单一客户每日由人工智能自动执行的支付交易总额,个人客户不得超过1亿元,机构客户不得超过5亿元。
对于高风险系统,各单位须建立持续监督机制。负责人须具备相应权限与能力,能够干预、调整、暂停人工智能的决定,或在必要时启动紧急停止机制。
此外,《通知》还对透明度提出了严苛要求,规定在与客户互动时须明确通知客户正在与人工智能交互,并留存相关解释信息,以应对影响客户财务义务或服务获取能力的自动决策。用于训练、测试和运行人工智能的数据须来源清晰、合法,并采取措施处理偏差或被操纵的数据。由此,越南银行业确立了明确方向:技术须与责任同行,数据须与控制同行,自动化须与人工干预能力同行。