该条例于2026年11月11日刊登在《欧盟官方公报》上,并自2026年11月12日起生效。这是
欧盟委员会自2026年3月启动的反倾销调查所取得的初步调查结果。
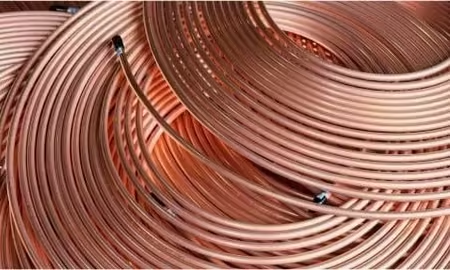
适用反倾销税的产品为精炼铜制管材和导管,以平绕盘卷(level wound coils)形式卷绕,表面光滑或内壁带槽,且未经进一步加工,目前归入CN ex 7411 10 90税号(TARIC税号7411 10 90 10)。此类产品主要用于供暖、通风、空调和制冷系统(HVACR),同时也应用于工业领域及部分可再生能源系统。
关于临时反倾销税税率,欧盟委员会对越南企业作出如下规定:金田铜业有限公司(Jintian Copper Industrial Company Limited)税率为13.8%;海亮(越南)铜业制造有限公司(Hailiang (Vietnam) Copper Manufacturing Co., Ltd)税率为12.3%。此外,其他配合调查但未被抽样的越南企业税率为13.3%,包括LS Metal Vilna LLC和TOAN PHAT COPPER TUBE股份公司;越南其他企业税率为14.4%。
对于其他涉案国家,临时反倾销税率分别为:中国33.5%至51.5%,墨西哥18.2%,乌兹别克斯坦5.6%至11%。
临时反倾销税以货物在欧盟边境的实际净价(税前价格)为计算基础。货物办理清关手续并进入欧盟自由流通时,必须提供相当于临时反倾销税金额的担保。企业如需适用单独税率,必须提供经授权人员确认的有效商业发票,完整列明生产商信息、出口货物数量及相应的附加TARIC编码。若未能满足相关单证要求,货物将适用原产国其他企业的税率。
与此同时,欧盟委员会要求各成员国海关部门停止依据第2026/1161号欧盟实施条例办理进口登记。然而,在新条例生效前不超过90天内进口货物的相关数据仍将予以保留,直至正式采取措施或案件终止。
各相关方可自条例生效之日起15个日历日内向欧盟委员会提交书面意见;如申请举行听证会,则须在条例生效之日起5个日历日内提出。这是企业及相关方继续提供信息、针对初步调查结论发表意见的机会,以便欧盟委员会在审议最终决定前予以考虑。
对于越南,欧盟征收临时反倾销税可能直接影响越南铜管对欧盟市场的出口活动。越南驻比利时、卢森堡和欧盟商务处建议相关企业主动核查适用税率,确保出口档案及商业单证准确无误,同时继续与调查机关及相关职能部门保持配合,以便在案件后续阶段维护自身合法权益。