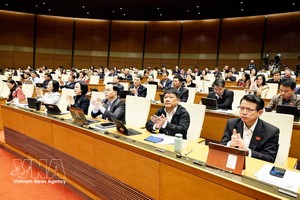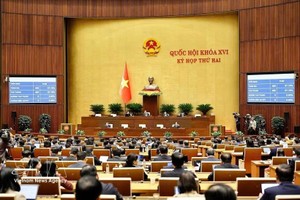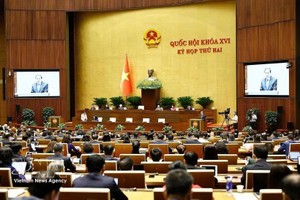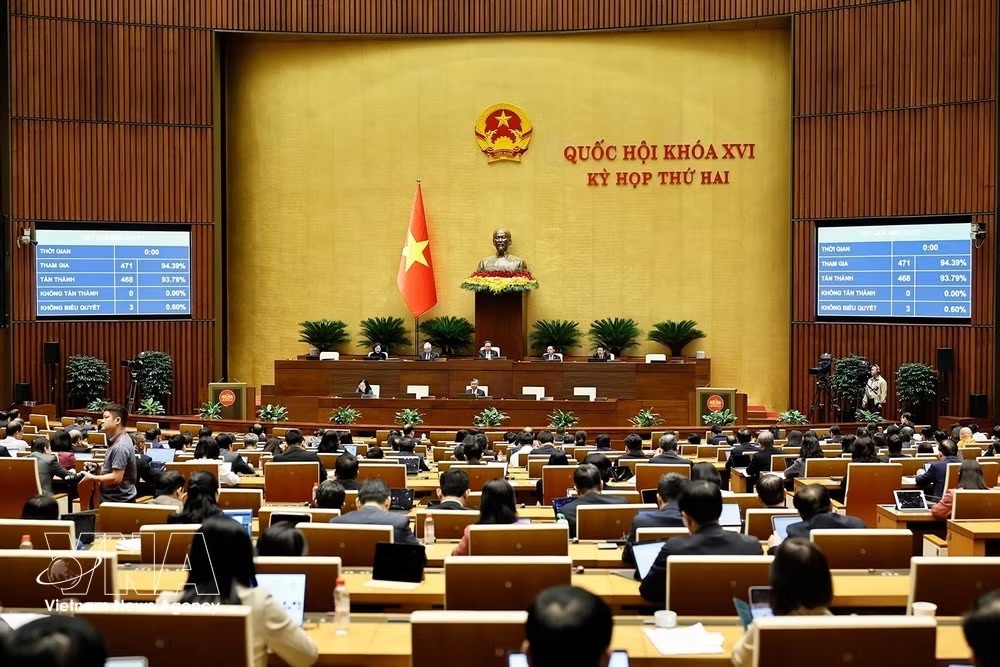
在参与表决的477名国会代表中,475名代表投赞成票,国会表决通过了《企业所得税法、非农业用地使用税法、个人所得税法若干条款修改补充法》。
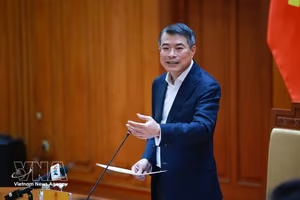
关于对向教育机构、医疗卫生机构提供餐食的企业和个体工商户免征企业所得税和个人所得税的问题,财政部长吴文俊明确指出,这是一项必要举措,旨在贯彻落实党中央政治局第71号《决议》和第72号《决议》精神,推动教育和医疗事业发展。
吴文俊部长表示,《中小企业发展法》中有关企业所得税和个人所得税的修改内容已纳入本法,具体是:将可自主选择计税方式的营业收入门槛由现行的30亿元提高至100亿元,并授权政府根据不同时期的经济社会形势对这一收入标准进行调整;对中小企业自首次获发企业登记证之日起免征3年企业所得税;将供应链龙头企业、大型企业为参与价值链的中小企业提供的人力资源培训与再培训、技术咨询、产品完善及技术转让支持等费用纳入税前可扣除费用等。
《企业所得税法、非农业用地使用税法和个人所得税法若干条款修改补充法》共设4条,自2027年1月1日起正式生效,在税收减免、土地管理及扶持个体工商户等方面包含多项值得关注的新规定。
在企业所得税方面,授权政府对计税方法的稳定适用期限做出规定,并明确规定对因合并、兼并、分立、改制成立的企业,或在同一控股所有者解散其他企业后新设的企业,不适用3年免税政策,以防止政策套利。
在非农业用地使用税方面,该法补充规定对用于教育、培训目的的土地面积(不包括经营、商业、服务用地面积)以及少数民族和山区同胞在规定限额内的宅基地免征税款。值得注意的是,该法补充规定对闲置荒废土地适用0.2%的税率(自2027年7月1日起施行),对违规改变用途土地适用0.15%的税率。
在个人所得税方面,该法对居民个人向教育机构和医疗卫生机构提供餐食经营所得免征个人所得税。同时,自2027年纳税期起,个体工商户和企业可自主选择纳税方式的年营业收入门槛由30亿元提高至100亿元。
《投资法若干条款修改补充法》共设3条,自2027年3月31日起施行(第二条第一款中的部分规定除外),通过多项调整打造灵活机制以吸引战略性项目。
越南财政部部长吴文俊在向国会作说明和吸收采纳意见报告时表示,法律草案已按照“谁制定投资条件,谁决定‘放宽’”的原则进行了修改完善,以确保灵活性,提升吸引高质量外商直接投资(FDI)的竞争力。
针对特别重大项目的超常规优惠政策包,属于政府权限范围内的内容由政府决定;若与国会法律、决议存在不同之处,则提请有权机关按简易程序颁布,以及时满足与战略投资者谈判的进度要求。
此外,该法还对特别投资程序(第28条)作了修订,以与土地法律法规保持一致;同时授权政府具体规定绿色项目享受加速折旧政策的适用对象和条件(第17b条),确保国家财政预算资金的高效使用。