越南大米出口前9个月出口额下降10.9%,国际需求疲软及出口价格下跌。不过,对中国和伊拉克出口均大幅增长,市场仍有亮点。
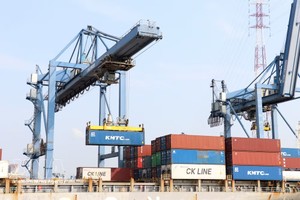
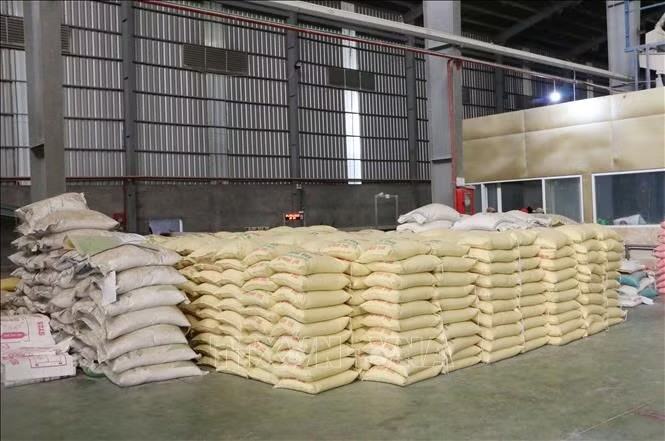
越南农业与环境部表示,2026年前9个月,大米出口量达640万吨,出口额31.1亿美元,较2025年同期分别下降6.1%和10.9%。大米平均出口价格约为每吨484.8美元,同比下降5.1%。
菲律宾继续是越南最大的大米消费市场,占40.9%的市场份额。中国和加纳分别位居第二、第三位,市场份额为17.4%和12.7%。与去年同期相比,对菲律宾出口额下降16.8%,对加纳出口额下降1.1%;对中国出口则大幅增长76%。
在15个最大大米出口市场中,伊拉克出口额大幅增长,同比增加98.9倍。相反,科特迪瓦降幅最大,达52.8%。
在国内市场,安江省上周稻谷价格继续保持稳定。OM 18和台香8鲜稻价格为每公斤6100至6300元,较上周末上涨200元;OM 5451价格为每公斤6000至6100元;IR 50404稻谷价格为每公斤5800至6000元,OM 34仍为每公斤5700至5900元。
原料米方面,CL 555价格为每公斤8750至8850元,上涨50元;IR 50404价格为每公斤8700至8800元。优质稻米方面,OM 5451价格为每公斤9300至9400元;台香8为每公斤9200至9400元;OM 18为每公斤8700至8850元;OM 380和滀香均维持在每公斤7500至7600元。
副产品方面,价格约为每公斤7500至9050元。目前,香米碎价格为每公斤8900至9050元;米糠价格为每公斤7500至7700元。
出口价格方面,10月1日越南5%碎米报价为每吨420至430美元,一周前为每吨430美元。胡志明市一名贸易商表示,尽管国内供应量较低,但外部需求仍疲软。
与此同时,印度大米出口价格升至一年多来的最高水平,受需求改善,以及稻米种植区旱后遭遇暴雨洪水、市场担忧产量下降等因素影响。
具体而言,本周印度5%碎米蒸谷米报价为每吨378至384美元,为2025年7月以来最高水平,高于上周每吨375至381美元的报价。印度5%碎米白米报价为每吨377至382美元。孟买一名贸易商表示,目前作物状况正在恶化,而非改善,导致稻谷价格上涨,并促使出口商提高大米报价。
业内官员表示,印度今年大米产量预计将下降,这是10年来首次下降,降幅也将是近20年来最大。原因是水稻生长期降雨量低于正常水平,可能导致单产下降。
在泰国,5%碎米价格维持在每吨460美元,与上周持平。一名贸易商表示,需求仍稳定,主要来自熟悉的客户,并有迹象显示菲律宾将增加采购,因为该国可能遭遇更多台风。在供应方面,泰国东北部目前进入收获季;该贸易商表示,10月和11月的降雨可能对部分农作物造成损害。
在孟加拉国,农民表示,该国大米价格仍处高位,近期油价上涨后可能继续走高。燃料成本上升推高灌溉、农业机械和运输成本。大米价格上涨可能进一步加重消费者压力,而当地通胀率目前仍处高位。
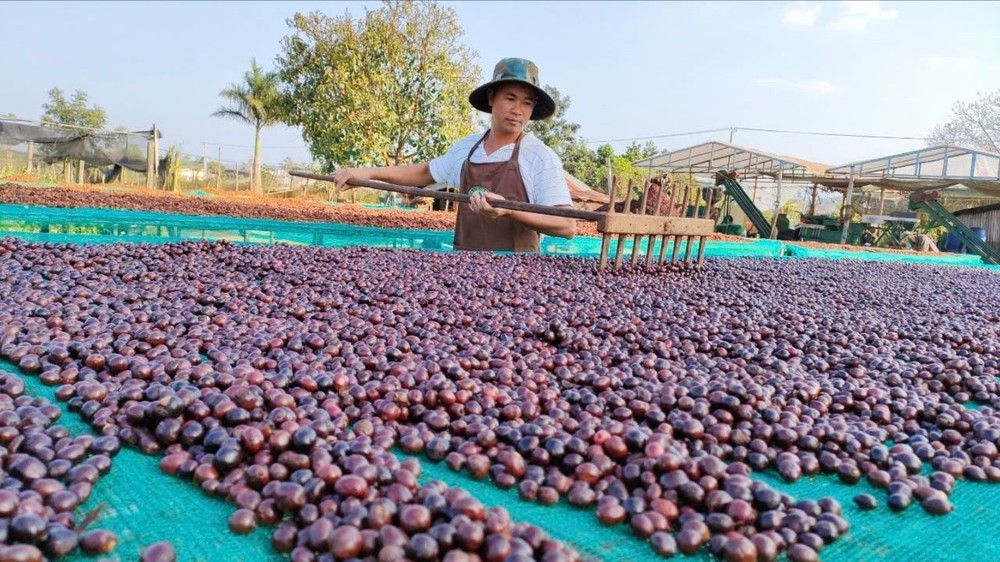
【又讯】越南国内咖啡价格上周收于每公斤9万3400至9万4000元,较上周末上涨200至400元。
林同省咖啡价格目前为每公斤9万3400至9万4000元;德乐省和嘉莱省均为每公斤9万4000元。在西原地区,新一季咖啡已开始收获,但数量不多,尚未能立即供应市场。
国际咖啡市场方面,阿拉比卡咖啡收盘上涨0.5美分(0.2%),至每磅2.8875美元,全周累计上涨3.6%。巴西受厄尔尼诺影响出现异常强降雨,市场对咖啡品质的担忧短期内支撑阿拉比卡咖啡价格。咖啡价格自8月底高点大幅回落后,技术面也处于超卖状态。罗布斯塔咖啡价格上涨0.6%,至每吨3469美元。
不过,展望咖啡价格走势,荷兰合作银行认为价格将继续下跌,并预计11月和12月交易所的咖啡供应量将增加。
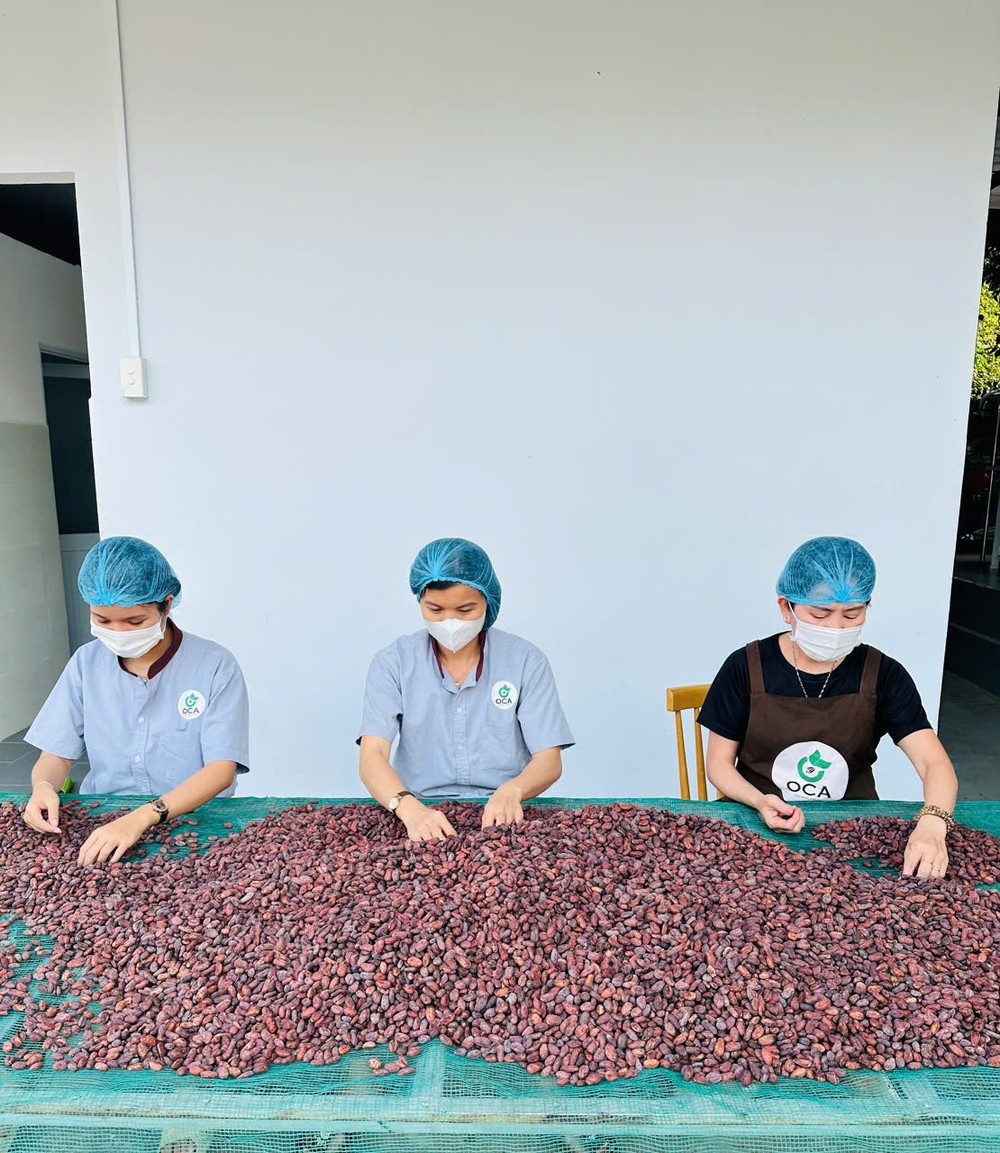
【又讯】可可市场方面,纽约可可价格收盘上涨289美元(5.4%),至每吨5670美元,此前在10月1日交易中一度跌至每吨5051美元的两个月低点。伦敦可可价格上涨5.1英镑,至每吨4239英镑。
荷兰合作银行表示,仍对可可价格持悲观看法。2025—2026年度库存消费比预计将创2011—2012年度以来第二高水平,而该年度供应过剩足以弥补2026—2027年度可能出现的供应短缺。