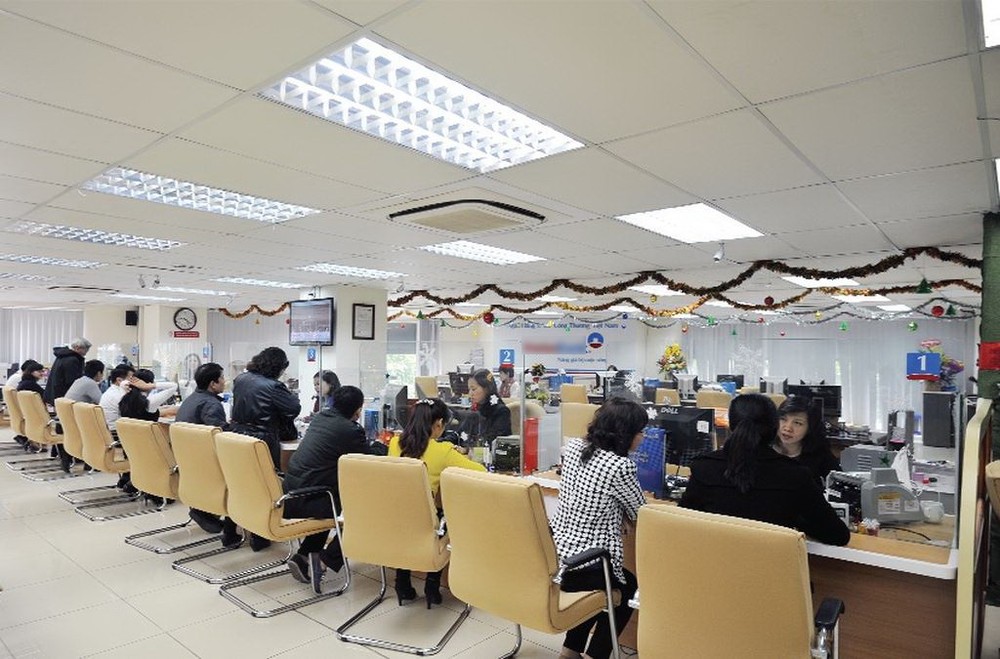
對於越南銀行領域的活動,PwC評價:從2012年起,越南銀行領域已達到高信貸增幅。2016年,信貸增幅達18.7%,在本地區中是信貸增幅最高的國家之一。專家們分析:預計,今年及明年的信貸增幅將達15%和17%,勞動力量增加、民眾收入提高、都市化速度快、接近和使用金融服務的客戶與日俱增。
在9000萬口人當中,35歲以下的勞動者佔六成,未來20年將繼續增加,讓消費銀行服務的需求更大。據國家金融監察委員會的統計顯示,消費信貸去年比平均信貸增幅高3倍,達35%,總值達515億4000萬美元。增加速度快,是因為消費和生活水平提高。
PwC表示:“預計其他銀行服務、尤其是結算卡和財產管理服務的需求將增加,因為越南仍是以現金結算的國家,以現金結算的金融交易達近99%。”
上述報告表示:對於銀行市場結構,越南銀行領域吸引各家大型國有銀行、商業股份銀行和小型民營銀行等。截至去年12月,各家國有商業銀行的資產持有45%市場份額。各家商業股份銀行(JSCBs)排名第二,持有40%市場份額。
對於章程資金方面,商業股份銀行的集資能力超出國有銀行。各家商業股份銀行的章程資金佔銀行領域總章程資金的41%,而各家國有銀行的章程資金僅佔約30%。
各家銀行也迎接外國資金,但控制所有權比例僅20%。許多外國銀行向國內銀行注資,如:三菱東京日聯銀行(Tokyo MitsubishiUFJ)向越南工商商業股份銀行(VietinBank)注資、瑞穗銀行(Mizuho Bank)向越南外貿商業股份銀行(Vietcombank)注資等。
有關上述市場實況,PwC告知:金融銀行領域正在掌握大機遇。據此,數碼金融服務仍是金融機構的主導活動,但數碼化以解決銀行滲透率的機會較少,尚未廣泛使用數碼化結算服務。
上述報告闡明:“各金融機構不可以在越南擴大活動規模,但忽視開發金融服務。數碼技術的主體優勢是以低開支擴大規模的可能,須記得越南是在東南亞地區擁有最薄弱的銀行網絡的市場之一。各家正在設法滿足國家需求的銀行須審議最佳數碼化措施的採取方式,以最低開支接近市場。”
與此同時,中等收入者階層與日俱增,同時改變他們對保險重要性的認識,為與銀行連結的保險服務營造發展條件。那是各個金融機構的機遇,因為我國與銀行連結的保險市場趕不上其他國家。
為提高客戶、人壽、保健、教育及退休長期存款的需求,將給可以提供人壽保險措施多樣化與引導市場的投資帶來機遇。Pwc認為:“在提供上述服務中,與銀行的合作夥伴關係將繼續成為值得關注的趨勢。”
此外,該公司專家們還透露:對於個人需求,越南的信用卡使用和個人貸款情況尚未普遍。在各種銀行卡當中,信用卡只佔少數。由此看來,銀行市場的發展餘地較大◆