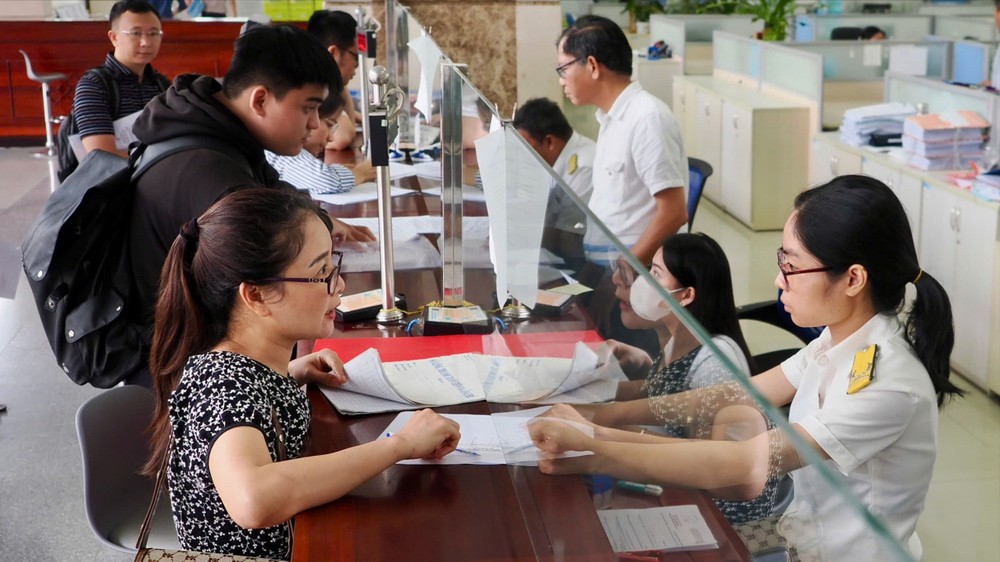
由此引发疑问:为什么税务部门必须等纳税人提出申请,将多缴税款抵扣下一期税款或申请退税后才办理?答案在于现行政策的运行方式:征税时由国家主动实施,而退税则属于纳税人的责任。对于欠税问题,税务机关与纳税人在责任上的“不同步”更加明显。
根据详细规定和指引实施《税务管理法》若干条款的2026年第252号《议定》,经营个人欠税5000万元以上、逾期120天,可能被暂缓出境(企业为5亿元以上)。
对于被确定为“不在登记地址开展经营活动”的群体,无论是否欠税,只要自税务机关发出通知之日起超过120天仍未办理恢复税号或终止税号效力手续,也可能被禁止出境。逾期缴纳的税款还须按每天0.03%的标准支付利息,并持续计算。反过来,税务机关持有纳税人的资金长达数十年,却不需要……支付利息。
于2025年12月获超过92%的国会代表投票通过的《税务管理法》修订案增加了基于数据的自动退税机制。这一方向是正确的,但法律规定将“根据实际条件和技术基础设施,分阶段”实施。在等待这一方向进入实施阶段期间,原第十一郡的278份卷宗仍将按照旧机制处理。
前8个月,胡志明市税务机关已向企业退还超过29万5000亿元税款,为全国最高,主要涉及出口退税和投资项目退税。这在性质上是完全不同的机制:相关余额由企业根据进项发票自行申报,尚未经过核实,可能存在发票风险,因此必须经过检查、核对后才能退还。
然而,正因如此,这件事更值得思考:原第十一郡278家企业的15亿元,并不需要经过任何核实环节,从金额、企业名称到税号,所有信息都已存在于同一个刚刚处理完超过29万5000亿元退税业务的系统中,而且每一笔金额都完全吻合。换句话说,最容易处理的一笔款项,却仅仅因为一个原因而被“遗忘”——没有人提出退税申请。
为了保障纳税人的公平,应当真正将纳税义务视为一种双向关系。如果有足够的数据列出278家企业的名单,有足够的基础设施处理29万5000亿元退税,也有足够的力度因欠税而禁止出境,那么税务机关当然也有能力每年进行一次核查,在10年期限届满前退还多缴税款。依法征收、足额征收还不够,还应当依法退还、足额退还,不能等待民众提出申请后才行动。